
Prospera MEI: governo perdoa dívidas, mas quem não mantiver o DAS em dia poderá perder o benefício
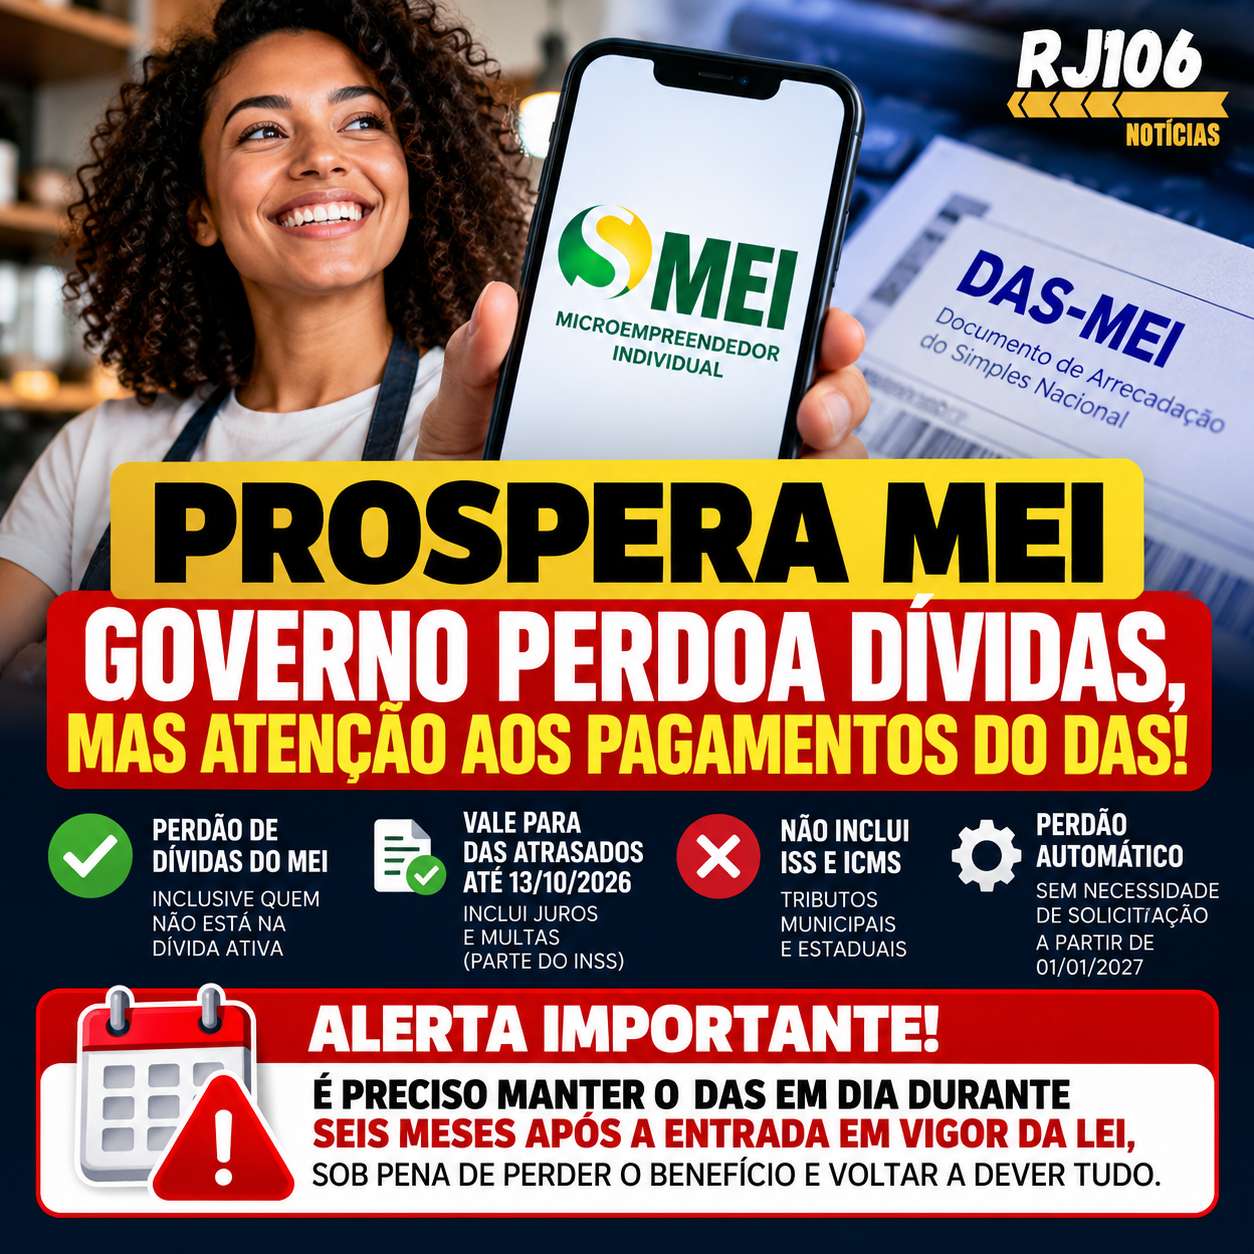
Nova legislação prevê o cancelamento de dívidas previdenciárias de microempreendedores individuais, inclusive débitos que ainda não estão na Dívida Ativa. Mas a exigência de manter os pagamentos em dia durante seis meses exige atenção.
Brasil | 24 de outubro de 2026
Os microempreendedores individuais (MEIs) que possuem contribuições atrasadas poderão ter uma oportunidade de regularizar sua situação fiscal por meio das medidas anunciadas no programa Prospera MEI.
A Lei Complementar nº 238/2026, sancionada em 21 de outubro, prevê o perdão de determinados débitos previdenciários do MEI, incluindo valores que ainda estão sob administração da Receita Federal.
A medida poderá beneficiar empreendedores que acumulam dívidas e enfrentam dificuldades para manter suas obrigações tributárias em dia.
Entretanto, o perdão não significa que o empreendedor poderá continuar deixando de pagar o DAS-MEI. A legislação estabelece uma contrapartida: manter a regularidade das contribuições com vencimento durante um período de seis meses.
Perdão vale também para quem não está na Dívida Ativa
Uma das principais dúvidas dos microempreendedores é se o benefício será concedido apenas àqueles que possuem débitos inscritos na Dívida Ativa da União.
A resposta é não.
Conforme as regras anunciadas, o perdão poderá alcançar contribuições previdenciárias do DAS-MEI vencidas até 13 de outubro de 2026, mesmo que ainda estejam registradas na Receita Federal.
Também estão contempladas situações envolvendo parcelamentos e cobranças administrativas ou judiciais, desde que os débitos atendam aos critérios legais.
O benefício, entretanto, não abrange os valores referentes ao ISS e ao ICMS, que são tributos municipais e estaduais.
Lei fala em seis meses após sua entrada em vigor
O artigo 5º, § 4º, da Lei Complementar nº 238/2026 estabelece que o beneficiário deverá manter em dia as contribuições previdenciárias com vencimento nos seis meses subsequentes à entrada em vigor da lei.
O descumprimento dessa obrigação poderá provocar o cancelamento do perdão e o restabelecimento dos débitos anteriormente extintos.
A questão é que a lei foi publicada em 21 de outubro de 2026, mas estabelece o início da produção de efeitos do perdão em 1º de janeiro de 2027.
Essa diferença entre a entrada em vigor e a produção de efeitos merece atenção.
Pela redação literal do dispositivo, o prazo de seis meses está vinculado à entrada em vigor da lei, ocorrida em outubro de 2026.
Por outro lado, a comunicação oficial do governo aponta para a necessidade de manter as contribuições em dia durante o primeiro semestre de 2027.
Diante dessa diferença, será importante acompanhar os esclarecimentos da Receita Federal e da Procuradoria-Geral da Fazenda Nacional (PGFN).
⚠️ ALERTA AOS MICROEMPREENDEDORES
NÃO DEIXE O DAS-MEI ATRASAR A PARTIR DE AGORA!
O perdão das dívidas antigas está condicionado à regularidade das contribuições durante seis meses.
Como existe uma diferença entre a data de entrada em vigor da lei e o início da produção de seus efeitos, a orientação mais prudente é manter os pagamentos em dia desde outubro de 2026 e continuar cumprindo normalmente as obrigações durante 2027.
Quem descumprir a condição legal poderá perder o perdão e voltar a ser cobrado pelas dívidas antigas.
Quem deve desde 2025 poderá ser beneficiado?
Sim. Um MEI que deixou de pagar suas contribuições durante 2025 e parte de 2026 poderá ter perdoados os valores previdenciários abrangidos pela nova legislação.
Não será necessário que essas dívidas estejam inscritas na Dívida Ativa da União.
Entretanto, o perdão não representa uma isenção permanente do DAS-MEI.
O empreendedor que permanecer com o CNPJ ativo continuará obrigado a recolher mensalmente as contribuições devidas.
Perdão será automático
De acordo com as orientações divulgadas pela PGFN, o cancelamento dos débitos abrangidos deverá ocorrer automaticamente, sem necessidade de requerimento individual.
A medida produzirá efeitos a partir de 1º de janeiro de 2027.
Os microempreendedores poderão acompanhar sua situação fiscal pelos canais oficiais da Receita Federal e pelo portal Regularize, da PGFN.
Também é importante ficar atento a possíveis golpes. Não é necessário pagar taxas a terceiros para solicitar o perdão previsto na legislação.
Oportunidade de recomeçar, mas com responsabilidade
A nova legislação representa uma oportunidade de reorganização financeira para milhões de microempreendedores brasileiros.
O cancelamento de dívidas antigas poderá permitir que trabalhadores autônomos e pequenos empresários retomem suas atividades com maior tranquilidade.
Entretanto, o benefício exige responsabilidade com as obrigações futuras.
O principal alerta é claro: quem pretende aproveitar o perdão das dívidas do MEI deve evitar novos atrasos no DAS, especialmente diante da diferença entre a data de entrada em vigor da lei e o início de seus efeitos.
Até que a regulamentação esclareça definitivamente a contagem dos seis meses, a recomendação mais segura é manter as contribuições em dia a partir de agora.
O perdão pode representar um novo começo para o microempreendedor, mas deixar de pagar as contribuições exigidas poderá colocar essa oportunidade em risco.


